人がリスクのある選択をする際に、どのように意思決定を行うかを説明する理論のこと
簡単な説明
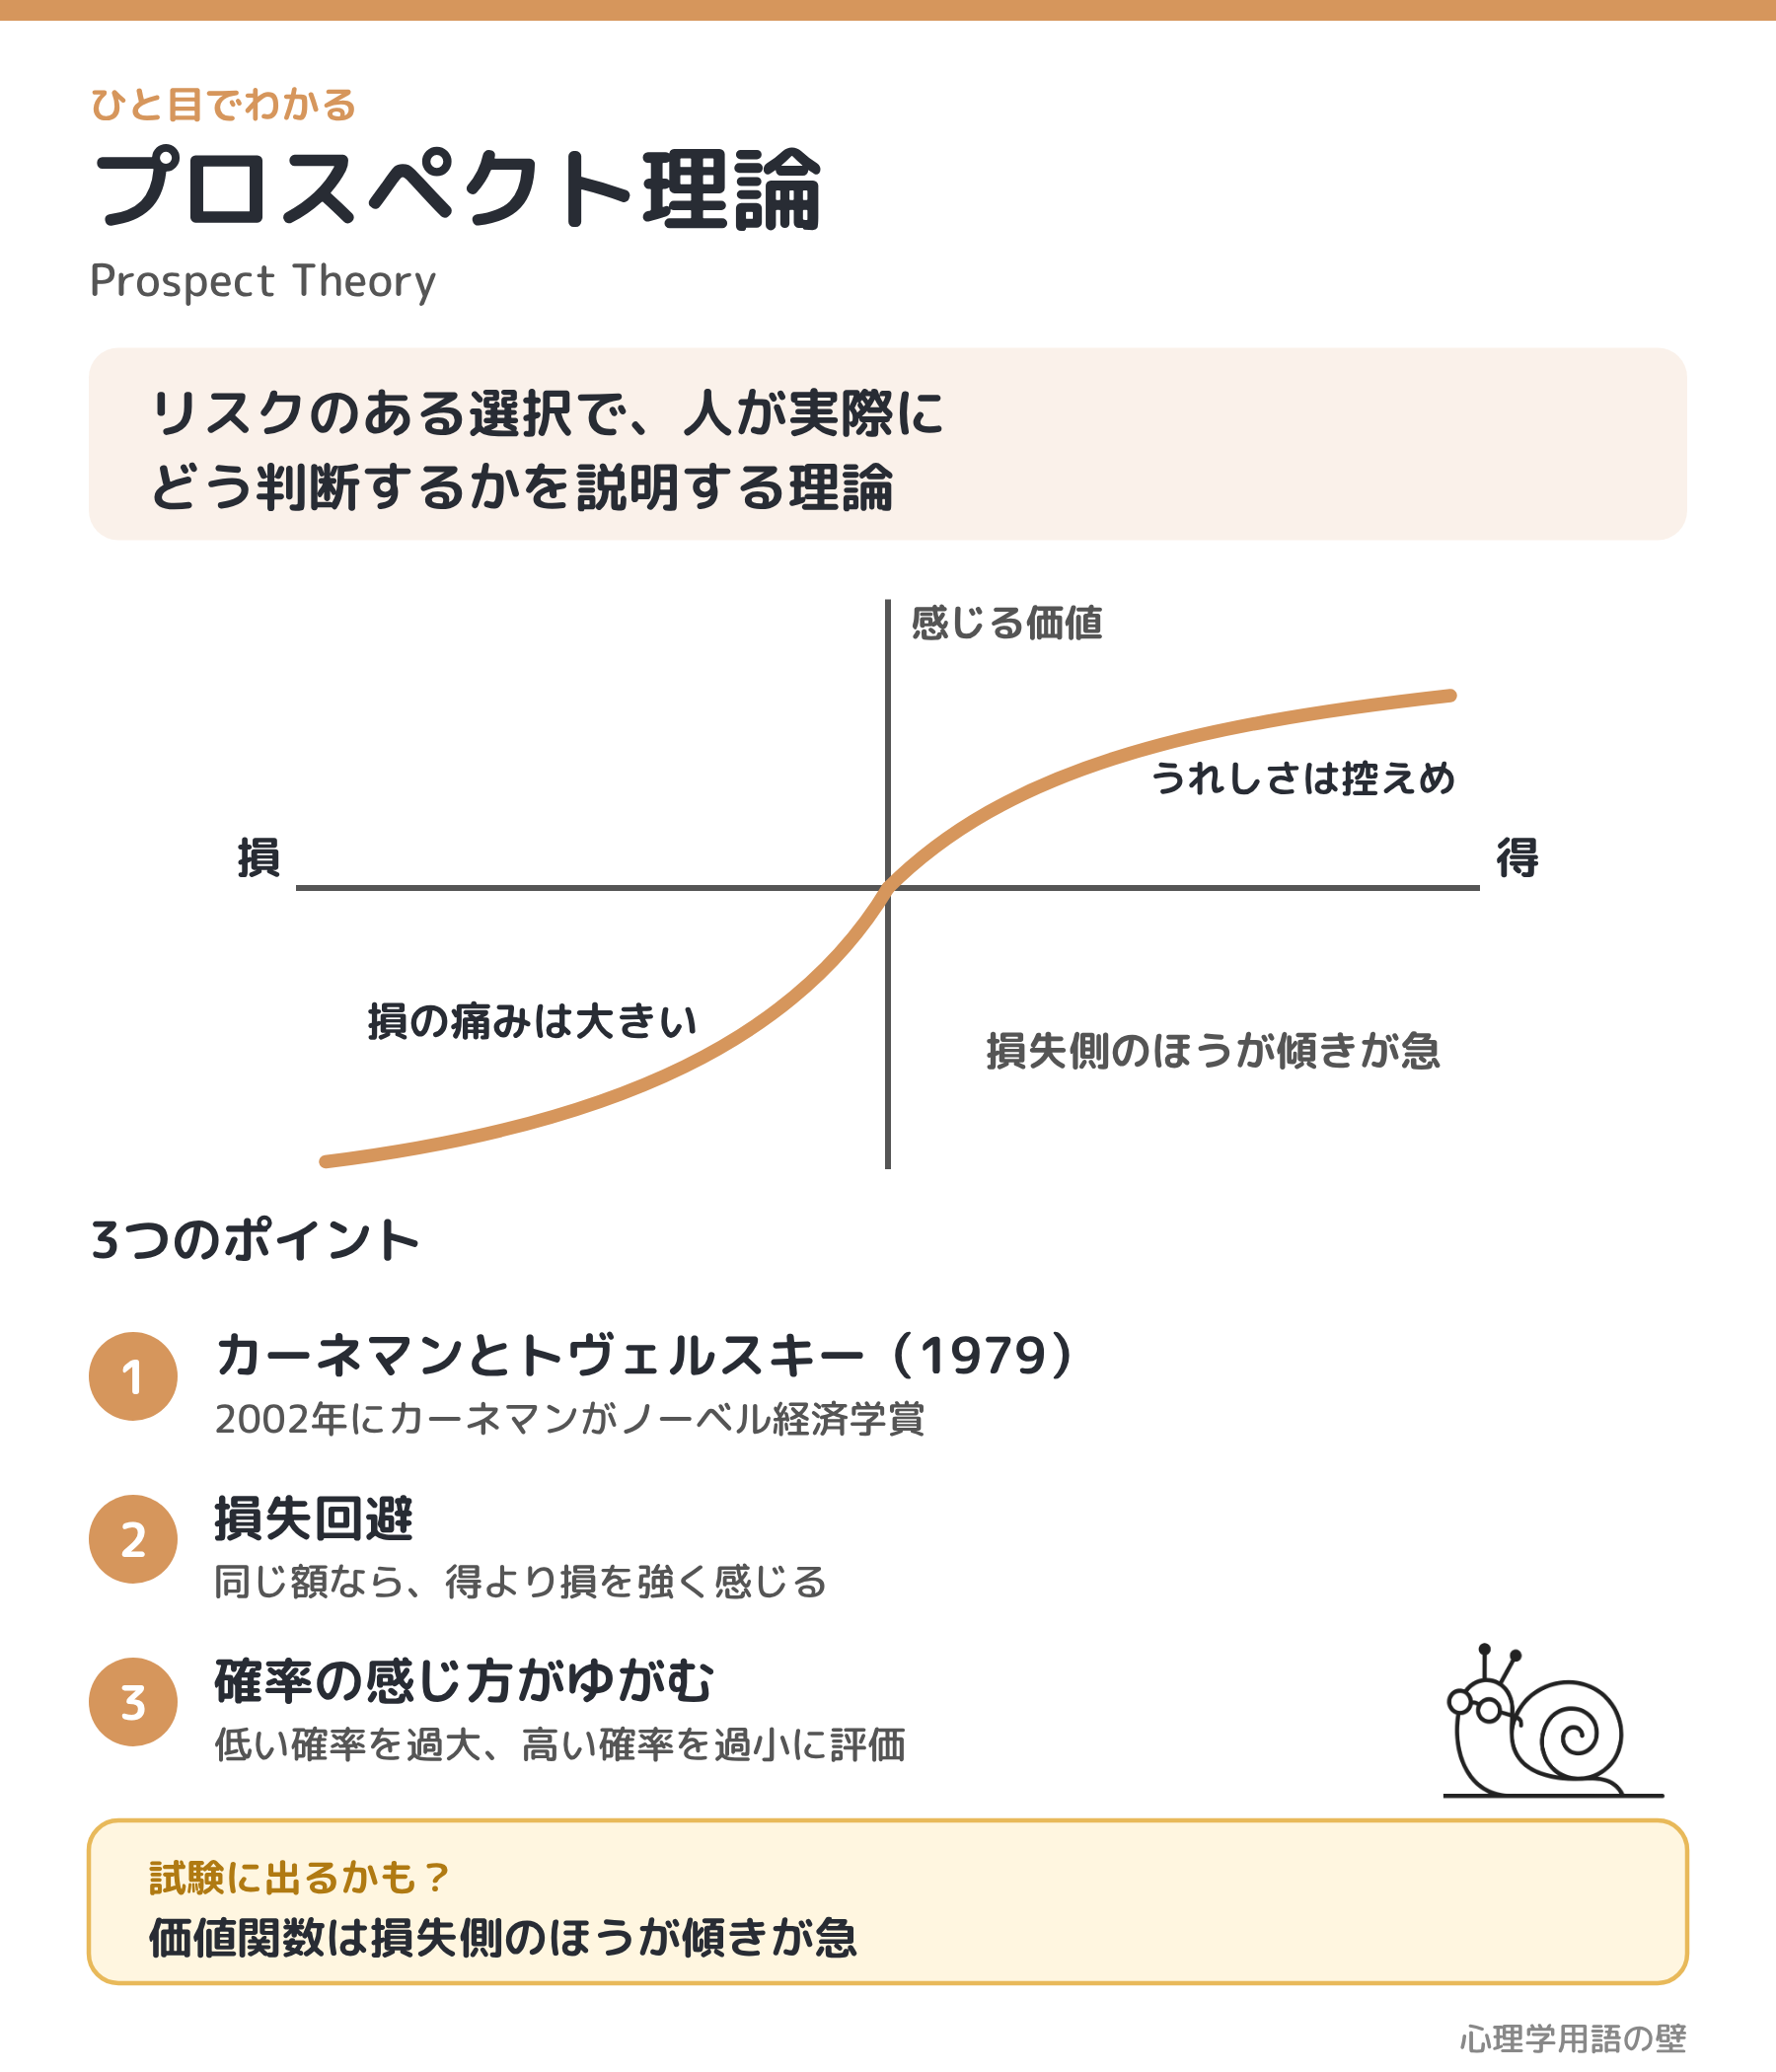
プロスペクト理論は、損失回避と呼ばれる現象を説明します。これは、人々が同じ額の利益を得るよりも、同じ額の損失を避ける方を強く望むことを示しています。例えば、50ドルを得る喜びよりも、50ドルを失う痛みの方が強く感じられます。
由来
プロスペクト理論は、1979年にダニエル・カーネマンとエイモス・トヴェルスキーによって提唱されました。
この理論は、従来の期待効用理論が人間の実際の意思決定行動を十分に説明できないことを指摘し、より現実的なモデルを提供するために開発されました。カーネマンはこの研究により2002年にノーベル経済学賞を受賞しています。
具体的な説明
プロスペクト理論では、意思決定が期待値(期待される利益や損失の平均)に基づいて行われるのではなく、個人が知覚する「価値」と「確率」に基づいて行われるとしています。
価値関数は損失に対してより敏感であり、同じ金額の利益よりも損失の方が強い影響を与えます。また、確率の評価も歪んでおり、非常に低い確率の出来事を過大評価し、非常に高い確率の出来事を過小評価する傾向があります。
カーネマンとトヴェルスキーは、多くの実験を通じてプロスペクト理論を検証しました。例えば、次のような質問を被験者に提示しました:
- 確実に3000ドルを得る選択肢Aと、80%の確率で4000ドルを得るが、20%の確率で何も得られない選択肢B 多くの被験者は選択肢Aを選びます。
- 確実に3000ドルを失う選択肢Cと、80%の確率で4000ドルを失うが、20%の確率で何も失わない選択肢D 多くの被験者は選択肢Dを選びます。
これらの結果は、利得の場面では確実な選択肢を好み(リスク回避)、損失の場面では賭けを好む(リスク追求)という「反射効果」を示しています。
プロスペクト理論は以下のように詳しく説明されます。プロスペクト理論は「編集段階」と「評価段階」の二段階から成り立っています。
編集段階では、個人は選択肢を簡略化し、比較しやすくするためにフレームを再構成します。評価段階では、個人は価値関数と重み付け関数を用いて各選択肢を評価します。価値関数は通常、損失側が急峻な形をしており、損失回避を示します。重み付け関数は非線形で、低確率の出来事を過大評価し、高確率の出来事を過小評価する傾向を示します。
例文
例えば、ある人が新しいビジネスに投資する際に、50%の確率で200万円の利益を得るが、50%の確率で200万円の損失を被るとします。この場合、プロスペクト理論によれば、その人は損失の方を過大に評価し、投資を避ける可能性があります。
疑問
Q: プロスペクト理論と期待効用理論の違いは何ですか?
A: 期待効用理論は、意思決定が期待効用(各結果の効用を確率で重みづけした平均)に基づいて行われると仮定しますが、プロスペクト理論は、意思決定が知覚された「価値」と「確率」に基づいて行われると主張します。また、プロスペクト理論は、損失に対する感度が利益に対する感度よりも高いことを示しています。
Q: なぜ人々は損失を過大評価するのですか?
A: 人々は損失の痛みが利益の喜びよりも強いと感じるため、損失を避ける行動を取りやすいです。これは「損失回避」と呼ばれる現象です。
Q: プロスペクト理論はどのようにビジネスや経済に応用されますか?
A: プロスペクト理論は、マーケティングや投資、消費者行動の分析などに応用されます。例えば、消費者が特定の商品を選ぶ理由や、投資家がリスクを避ける行動を説明するために用いられます。
Q: プロスペクト理論はどのように確率を評価しますか?
A: プロスペクト理論では、確率の評価が歪んでいます。人々は非常に低い確率の出来事を過大評価し、非常に高い確率の出来事を過小評価する傾向があります。
Q: プロスペクト理論の価値関数はどのような形をしていますか?
A: プロスペクト理論の価値関数は、通常、損失側が急峻な形をしており、利益側が緩やかな形をしています。これは、同じ額の損失と利益に対して、損失の方が強く感じられることを示しています。
Q: プロスペクト理論の「効用の曲率」は何を意味していて、具体的にどのくらいの数値が示されていますか?
A: 効用の曲率は、どれだけ人が増加する利得や損失を「逓減的」に感じるかを表します。Imaiら(2025)のメタ分析(プレプリント)では、相対的リスク回避係数で表した曲率が、利得に対しては約0.33、損失に対しては約0.29と報告されています。この値が0より大きいことは、人は利得も損失も「額が増えるほど感じ方が鈍くなる」(感応度逓減)ことを示しています。
Q: なぜ最近のメタ分析では、損失回避の強さが以前よりも低く見積もられているのでしょうか?
A: リスクのある選択に限ったWalasekら(2024)のメタ分析では、損失回避の係数λは1.31で、Tversky & Kahneman(1992)の2.25より小さい値でした。著者らは、使えるデータの質が低い研究が多いことも指摘しています。一方、分野横断で607の推定値をまとめたBrownら(2024)のメタ分析では平均約1.96と報告されており、推定値は対象とする研究や測定方法によって異なります。
理解度を確認する問題
プロスペクト理論によると、人々は次のどちらを過大評価する傾向がありますか?
- A) 非常に高い確率の出来事
- B) 非常に低い確率の出来事
- 正解:B
プロスペクト理論の価値関数の特徴は何ですか?
- A) 利益の方が急峻で、損失が緩やか
- B) 損失の方が急峻で、利益が緩やか
- 正解:B
プロスペクト理論を提唱したのは誰ですか?
- A) ジョン・ナッシュ
- B) ダニエル・カーネマンとエイモス・トヴェルスキー
- 正解:B
プロスペクト理論では、人々は損失をどのように評価しますか?
- A) 利益と同じように評価する
- B) 利益よりも強く評価する
- 正解:B
プロスペクト理論で「編集段階」とは何ですか?
- A) 選択肢を評価する段階
- B) 選択肢を再構成し、簡略化する段階
- 正解:B
関連論文
Kahneman, D., & Tversky, A. (1979). “Prospect Theory: An Analysis of Decision under Risk”. Econometrica, 47(2), 263-291.
この論文はプロスペクト理論の基礎を提供しており、人々がリスクのある状況でどのように意思決定を行うかを詳細に分析しています。価値関数と重み付け関数の概念を導入し、損失回避や確率の歪んだ評価について議論しています。
Tversky, A., & Kahneman, D. (1992). “Advances in Prospect Theory: Cumulative Representation of Uncertainty”. Journal of Risk and Uncertainty, 5(4), 297-323.
この論文では、プロスペクト理論の累積的な発展について論じています。特に、確率の評価方法や複数の結果を含む選択肢の評価についての新たな視点を提供しています。
プロスペクト理論パラメータのメタ分析(Imai, Nunnari, Wu, & Vieider, 2025)
この研究では、166本の論文から812のパラメータ推定値を収集し、約52,000人の被験者のデータを分析しました。プロスペクト理論の主要なパラメータ(効用の曲率、確率重み付けなど)を統合的に評価しています(プレプリント:https://doi.org/10.31222/osf.io/u4tsh_v1)。
主な結果
- 効用の曲率(相対的リスク回避係数):利得に対して0.33、損失に対して0.29。
- 確率感度パラメータ:0.68。
解釈
これらの結果は、参照点からの変化が大きくなるほど感じ方が鈍くなる(感応度逓減)、確率が0や1から離れるほど確率の変化への感度が鈍くなるという、プロスペクト理論の特徴と一致しています。ただし、パラメータの推定値には大きなばらつきがあり、測定方法がその最も大きな要因であることも報告されています。
リスク文脈における損失回避のメタ分析(Walasek, Mullett, & Stewart, 2024)
この研究は、累積プロスペクト理論における損失回避パラメータ(λ)の推定値に焦点を当て、リスクを伴う選択における損失回避の程度を評価しました。
主な結果
- 損失回避パラメータ(λ):平均1.31(95%信頼区間 [1.10, 1.53])。
解釈
この結果は、従来の研究で報告されていたλ=2.25よりも低い値であり、損失回避の程度が過去の研究よりも控えめである可能性を示唆しています。ただし、データの質や研究デザインの違いが影響している可能性もあり、慎重な解釈が求められます。
コメント